Une arnaque au livret Gold aurait coûté 140 000 euros à un couple de Français, qui pensait placer son épargne dans un produit financier rentable et sécurisé. Ce témoignage rapporté par 60 Millions de consommateurs illustre les dangers des faux livrets d’épargne, capables de tromper les particuliers grâce à des sites professionnels et des promesses de rendements élevés.
Comment fonctionne l’arnaque au livret Gold ?
Le piège repose sur une promesse simple : obtenir une rémunération attractive sans exposer son capital à des risques importants.
Dans le cas révélé par 60 Millions de consommateurs, un couple affirme avoir perdu 140 000 euros après avoir souscrit à un placement présenté sous le nom de livret Gold. Cette somme devait notamment contribuer à financer la retraite de l’épouse.
Le témoignage met en évidence un mécanisme fréquent dans les escroqueries financières. Les fraudeurs présentent une offre crédible, puis cherchent à convaincre les épargnants de transférer leur argent.
Pour instaurer la confiance, les faux établissements peuvent utiliser plusieurs techniques :
- Un site internet qui reprend les codes graphiques des banques traditionnelles.
- Des rendements supérieurs à ceux des livrets réglementés.
- Des documents commerciaux à l’apparence officielle.
- De faux conseillers qui accompagnent personnellement les investisseurs.
- Des promesses de disponibilité permanente du capital.
L’argent transféré ne rejoint pourtant pas nécessairement un véritable produit d’épargne.
Dans certaines escroqueries, les victimes disposent même d’un espace client affichant des intérêts fictifs. Elles découvrent la fraude lorsqu’elles souhaitent récupérer leur capital.
Les circonstances précises de chaque dossier doivent cependant être distinguées de ces pratiques générales.
Pourquoi les faux livrets d’épargne font-ils autant de victimes ?
Les escrocs exploitent la recherche de placements mieux rémunérés que les produits bancaires classiques.
Leur stratégie consiste souvent à proposer des taux compris entre 4 % et 8 %, présentés comme garantis. L’Autorité de contrôle prudentiel et de résolution (ACPR) alerte régulièrement sur ces offres.
Les chiffres publiés en janvier 2026 montrent l’ampleur du phénomène.
En 2025, l’ACPR a ajouté 1 190 références à sa liste noire des sites et entités proposant illégalement des crédits, des livrets d’épargne ou d’autres services financiers.
Parmi les offres frauduleuses recensées, 62 % usurpaient l’identité d’un établissement ou d’un intermédiaire financier autorisé.
Cette technique complique les vérifications. Un escroc peut utiliser le nom d’une véritable banque, reproduire son logo ou transmettre des documents comportant des informations légales authentiques.
La présence d’une entreprise dans un registre officiel ne garantit donc pas que la personne qui démarche l’épargnant travaille réellement pour elle.
Autre difficulté : les listes noires ne sont jamais exhaustives. Un site absent de ces listes peut être frauduleux.
Comment reconnaître un faux livret d’épargne avant d’investir ?
Plusieurs signaux doivent alerter avant tout transfert d’argent.
Le premier concerne le rendement. Une rémunération nettement supérieure à celle des livrets réglementés, associée à une garantie totale du capital, constitue un avertissement majeur.
La pression commerciale représente un autre indice. Un interlocuteur qui exige une décision immédiate ou présente son offre comme exceptionnellement limitée mérite une vigilance particulière.
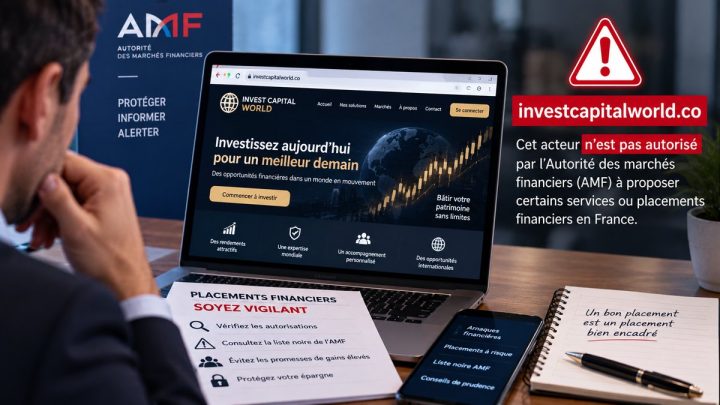
Avant de souscrire, les autorités recommandent de vérifier l’identité du professionnel dans les registres Regafi et ORIAS, selon son activité.
Il faut également contacter directement l’établissement concerné, à partir de coordonnées obtenues indépendamment de l’offre reçue.
Les épargnants doivent éviter de transmettre leurs documents d’identité, leurs coordonnées bancaires ou leurs justificatifs financiers à un interlocuteur non vérifié.
Enfin, un virement vers un compte inconnu ne doit jamais être effectué uniquement sur la foi d’un site convaincant ou d’un conseiller rassurant.
Que faire après une arnaque au placement financier ?
Lorsqu’une fraude est découverte, la rapidité de réaction peut améliorer les chances de récupérer une partie des fonds.
La première démarche consiste à contacter immédiatement sa banque pour demander un rappel des virements frauduleux. Cette procédure ne garantit cependant pas leur restitution.
Il convient ensuite de déposer plainte auprès des autorités compétentes et de conserver toutes les preuves disponibles : échanges électroniques, contrats, coordonnées des interlocuteurs et justificatifs de paiement.
Les victimes peuvent également signaler les faits à l’ACPR, à l’Autorité des marchés financiers (AMF) ou au service Info Escroqueries.
Une vigilance supplémentaire s’impose face aux personnes qui promettent de récupérer l’argent perdu contre le paiement de frais préalables. Il peut s’agir d’une seconde escroquerie.
L’affaire du livret Gold rappelle finalement qu’un placement financier ne se juge pas uniquement à son rendement. La vérification de l’établissement et de son autorisation reste indispensable avant de confier son épargne.