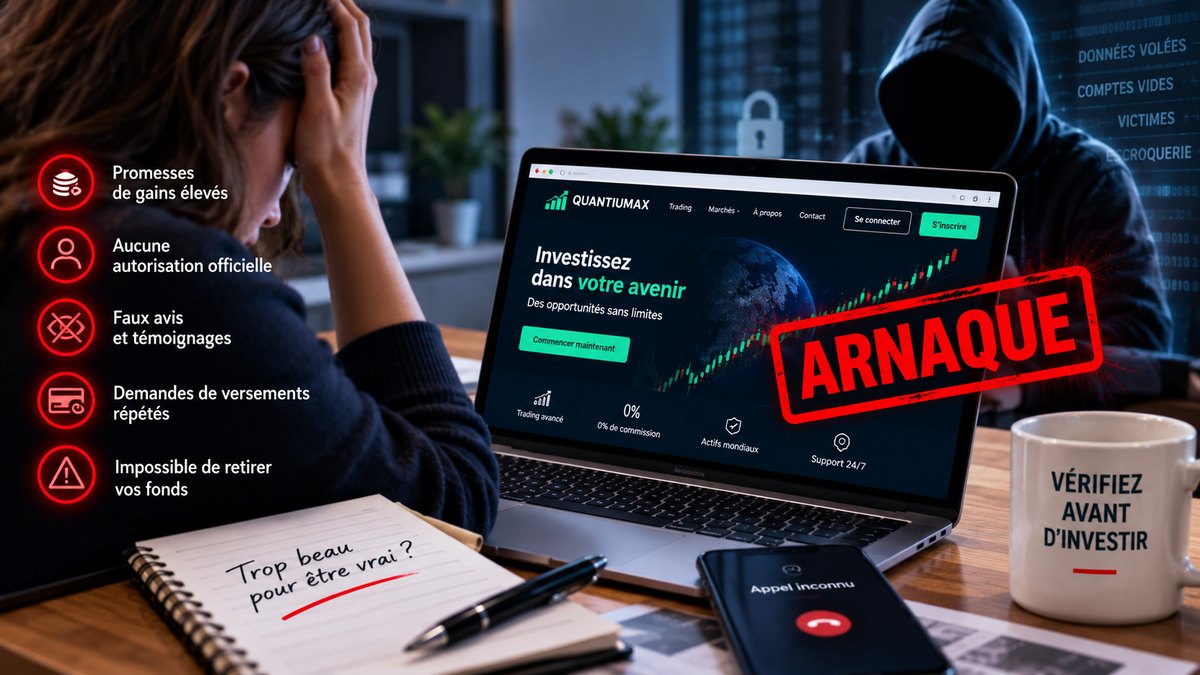
Un appel alarmant, un interlocuteur qui connaît votre banque et quelques validations sur une application suffisent parfois à vider un compte. La fraude au faux conseiller bancaire s’impose comme l’une des formes les plus redoutables de manipulation financière en France.
Un SMS anodin avant l’appel du « service antifraude »
Le scénario commence souvent avant même le coup de téléphone. La victime reçoit un SMS ou un courriel apparemment banal : livraison à reprogrammer, paiement à confirmer, fausse amende ou problème avec un compte. Un lien mène vers une page destinée à récupérer des informations personnelles ou bancaires.
Quelques heures ou jours plus tard, un prétendu conseiller appelle. Il dispose parfois du nom de la victime, de sa banque, de son adresse ou de certaines données relatives à sa carte. Ces informations peuvent provenir d’une campagne de phishing, d’un compte piraté ou d’une fuite de données.
Le discours repose alors sur l’urgence. Des paiements suspects seraient en cours et il faudrait agir immédiatement. Cybermalveillance.gouv.fr explique que l’escroc peut même parvenir à faire apparaître un numéro ressemblant à celui de la banque afin de renforcer sa crédibilité.
La victime valide elle-même les opérations frauduleuses
L’efficacité de l’arnaque repose sur une inversion particulièrement trompeuse. Le fraudeur ne demande pas toujours directement de lui envoyer de l’argent. Il affirme au contraire aider son interlocuteur à « annuler » ou « sécuriser » des opérations.
La victime reçoit alors des codes par SMS ou des demandes de confirmation dans son application bancaire. En croyant bloquer un paiement, elle autorise en réalité un achat, l’ajout d’un nouveau bénéficiaire ou un virement vers un compte contrôlé par les escrocs.
Une autre variante fait intervenir un faux coursier. Le prétendu conseiller demande le code confidentiel de la carte puis annonce qu’un employé va venir la récupérer pour la détruire ou la remplacer. Les autorités rappellent qu’une banque ne demande jamais à un client de remettre sa carte à un coursier. « Jamais un conseiller de votre banque ne vous demandera […] d’effectuer des actions de validation » pour bloquer une prétendue fraude, avertit Cybermalveillance.gouv.fr.
La fraude par manipulation atteint 516 millions d’euros
Les dernières données de la Banque de France montrent l’ampleur du phénomène, même si elles ne permettent pas d’isoler précisément le nombre de victimes du seul faux conseiller bancaire.
En 2025, la fraude sur les moyens de paiement a représenté 1,241 milliard d’euros en France. Sur ce total, 516 millions d’euros provenaient de fraudes dites « par manipulation », catégorie qui inclut les faux conseillers bancaires, mais aussi la fraude au président ou la substitution d’IBAN. Ce type de fraude représente désormais plus de 40 % des pertes recensées et sa part a doublé en quatre ans.
Les affaires judiciaires donnent une idée des montants individuels. En janvier 2026, un réseau soupçonné d’avoir ciblé 140 personnes âgées à Paris et en région parisienne était associé à un préjudice estimé à 1,9 million d’euros. Une autre procédure jugée en mars concernait près de 740 000 euros détournés auprès d’une centaine de victimes.
Raccrocher reste le réflexe le plus efficace
Face à un appel alarmant, la première protection consiste à ne rien valider. Il faut raccrocher puis contacter soi-même sa banque, depuis son application, son agence ou le numéro officiel figurant sur ses documents.
En cas de fraude, Cybermalveillance.gouv.fr recommande de faire immédiatement opposition à la carte, modifier les accès bancaires si nécessaire, prévenir l’établissement, conserver toutes les preuves et déposer plainte. Pour une fraude à la carte, un signalement peut également être effectué sur la plateforme Perceval.
Le remboursement n’est pas automatiquement exclu parce que la victime a été manipulée. En octobre 2024, la Cour de cassation a jugé, dans une affaire de spoofing téléphonique, qu’un client trompé par un faux conseiller n’avait pas commis de négligence grave dans les circonstances examinées. La banque avait donc dû rembourser 54 500 euros de virements frauduleux. Chaque dossier reste néanmoins apprécié selon ses faits précis.
La meilleure défense tient finalement en une règle simple : aucun véritable conseiller n’a besoin de vos codes secrets ni de votre validation pour « annuler » une fraude en cours.