Les arnaques en ligne après 60 ans prennent de nouvelles formes en 2026, notamment grâce à l’intelligence artificielle qui permet aux escrocs d’imiter des voix et de fabriquer des messages convaincants. Faux conseillers bancaires, investissements frauduleux ou appels familiaux truqués : connaître les principaux pièges permet de mieux protéger son argent et ses données personnelles.
Pourquoi les arnaques en ligne ciblent-elles les plus de 60 ans ?
Les escroqueries numériques touchent toutes les générations, mais certaines fraudes provoquent des pertes financières particulièrement importantes chez les personnes âgées.
Selon la Federal Trade Commission (FTC), les Américains de 60 ans et plus ont déclaré 2,4 milliards de dollars de pertes liées aux fraudes en 2024, contre environ 600 millions en 2020.
Les investissements fictifs, les usurpations d’identité et les faux services d’assistance figurent parmi les escroqueries les plus coûteuses.
Ces chiffres concernent les États-Unis et ne permettent pas d’établir un bilan mondial. Ils illustrent néanmoins l’ampleur du phénomène.
Les fraudeurs exploitent principalement la confiance, la peur de perdre ses économies et les situations d’urgence. Désormais, certains utilisent l’intelligence artificielle pour rendre leurs scénarios plus crédibles.
Les 5 arnaques financières les plus dangereuses après 60 ans
Plusieurs escroqueries cherchent directement à accéder aux comptes bancaires ou à détourner les économies des victimes.
1. Le faux conseiller bancaire. Un individu téléphone et annonce une opération suspecte. Il demande ensuite un code de sécurité ou un virement vers un prétendu compte sécurisé. Une banque ne demande jamais de transférer son argent pour le protéger.
2. Les faux placements financiers. Des publicités promettent des rendements élevés sur des investissements en cryptomonnaies, en immobilier ou en intelligence artificielle. Les plateformes affichent parfois des bénéfices fictifs avant de bloquer les retraits.
3. Les fausses administrations. L’escroc se présente comme un agent des impôts, d’un organisme de retraite ou d’un service public. Il réclame des coordonnées bancaires ou un paiement urgent pour régulariser un dossier imaginaire.
4. Les faux héritages et gains de loterie. Un message annonce une somme importante à recevoir, mais exige le paiement préalable de frais administratifs. L’argent promis n’arrive jamais.
5. Les fraudes aux achats en ligne. De faux sites commerciaux proposent des articles à prix cassés. Après paiement, le produit n’est pas livré ou les informations bancaires sont récupérées.
Ces cinq méthodes reposent généralement sur une même stratégie : obtenir rapidement de l’argent avant que la victime puisse vérifier les informations.
Intelligence artificielle : 5 nouveaux pièges à reconnaître
L’IA facilite certaines techniques de manipulation déjà utilisées depuis plusieurs années.
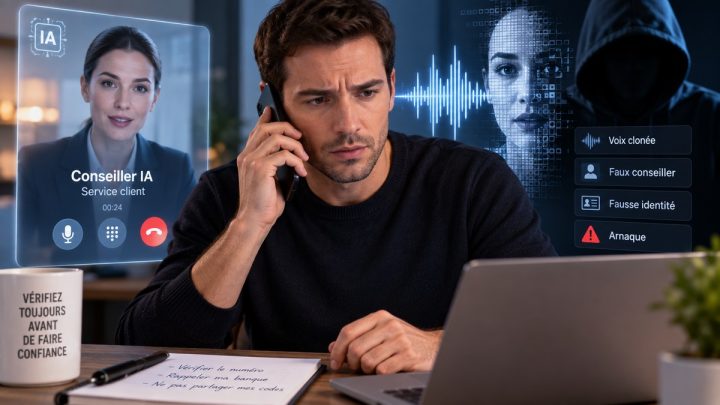
6. Les appels avec une voix clonée. Un escroc imite la voix d’un enfant ou d’un petit-enfant et prétend avoir besoin d’argent après un accident. Même une voix familière ne constitue plus une preuve suffisante d’identité.
7. Les vidéos deepfake. De fausses vidéos montrent des personnalités connues recommandant des placements financiers. Leur apparence réaliste peut donner une crédibilité artificielle à une escroquerie.
8. Les messages frauduleux personnalisés. Grâce à des informations publiques ou volées, les fraudeurs rédigent des courriels qui semblent provenir d’une banque, d’un transporteur ou d’un organisme officiel. Un lien renvoie vers une fausse page de connexion.
9. Les arnaques sentimentales. Une personne rencontrée sur les réseaux sociaux construit progressivement une relation de confiance. Elle finit par réclamer de l’argent pour une urgence médicale, un voyage ou un investissement commun.
10. Les faux dépannages informatiques. Une alerte affirme que l’ordinateur est infecté. Un prétendu technicien demande l’installation d’un logiciel lui donnant accès à l’appareil, puis facture une intervention inutile ou dérobe des données.
Ces procédés ne sont pas tous nouveaux, mais les outils d’IA permettent désormais d’automatiser certains échanges et d’améliorer les imitations.
Comment se protéger et réagir après une escroquerie ?
La meilleure protection consiste à interrompre immédiatement toute communication inhabituelle qui réclame de l’argent, des identifiants ou un code confidentiel.
Il faut ensuite contacter directement l’établissement concerné, en utilisant son application officielle ou un numéro déjà connu.
Pour un appel familial suspect, rappeler le proche ou poser une question personnelle peut aider à vérifier son identité.
Les spécialistes recommandent également d’activer la double authentification, d’utiliser des mots de passe différents et de mettre régulièrement les appareils à jour.
En cas de fraude bancaire, prévenir immédiatement sa banque permet de demander le blocage des moyens de paiement et de tenter de récupérer les fonds.
En France, le service public 17Cyber accompagne les victimes de cybermalveillance. Un dépôt de plainte et la conservation des preuves peuvent également faciliter les démarches.
En 2026, la règle essentielle reste simple : aucune urgence annoncée par téléphone, message ou vidéo ne doit empêcher de vérifier l’identité de son interlocuteur avant de payer.